Onderzoeksarchief · toegevoegd 6 november 2026
Viller — einde eigendom Peter — 19 oktober 2026
Dit is een bewaarde onderzoeksstand. Latere correcties kunnen oudere conclusies vervangen; een kandidaat in dit verslag is daarmee geen bewezen voorouder. Zinnen over een nog niet bijgewerkte website beschrijven het moment van schrijven.
Teksteditie. Alle onderzoekstekst, bijschriften en externe bronlinks staan hieronder. De 7 ingesloten of lokale scanbeelden zijn niet opnieuw gekopieerd in deze teksteditie. Raadpleeg de archieflinks bij de betreffende akten; de bestaande aktekijkers blijven daarnaast beschikbaar.
Alle onderzoeksverslagen Actuele bronvergelijking Teksteditie downloaden
Familie Van den Berg(H) 3.0 · 19 oktober 2026 · ADD ONLY
Hoe en wanneer eindigde Peters bezit van Viller?
Een gedwongen verlies van de molen is niet aangetoond. De datum en rechtsgrond van de overdracht ontbreken nog. Deze ronde toetst de verklaringen aan de koopafrekening, de Nederlandse familiebezittingen en de Van-Linn-stukken.
1. De aankooprekening was voldaan
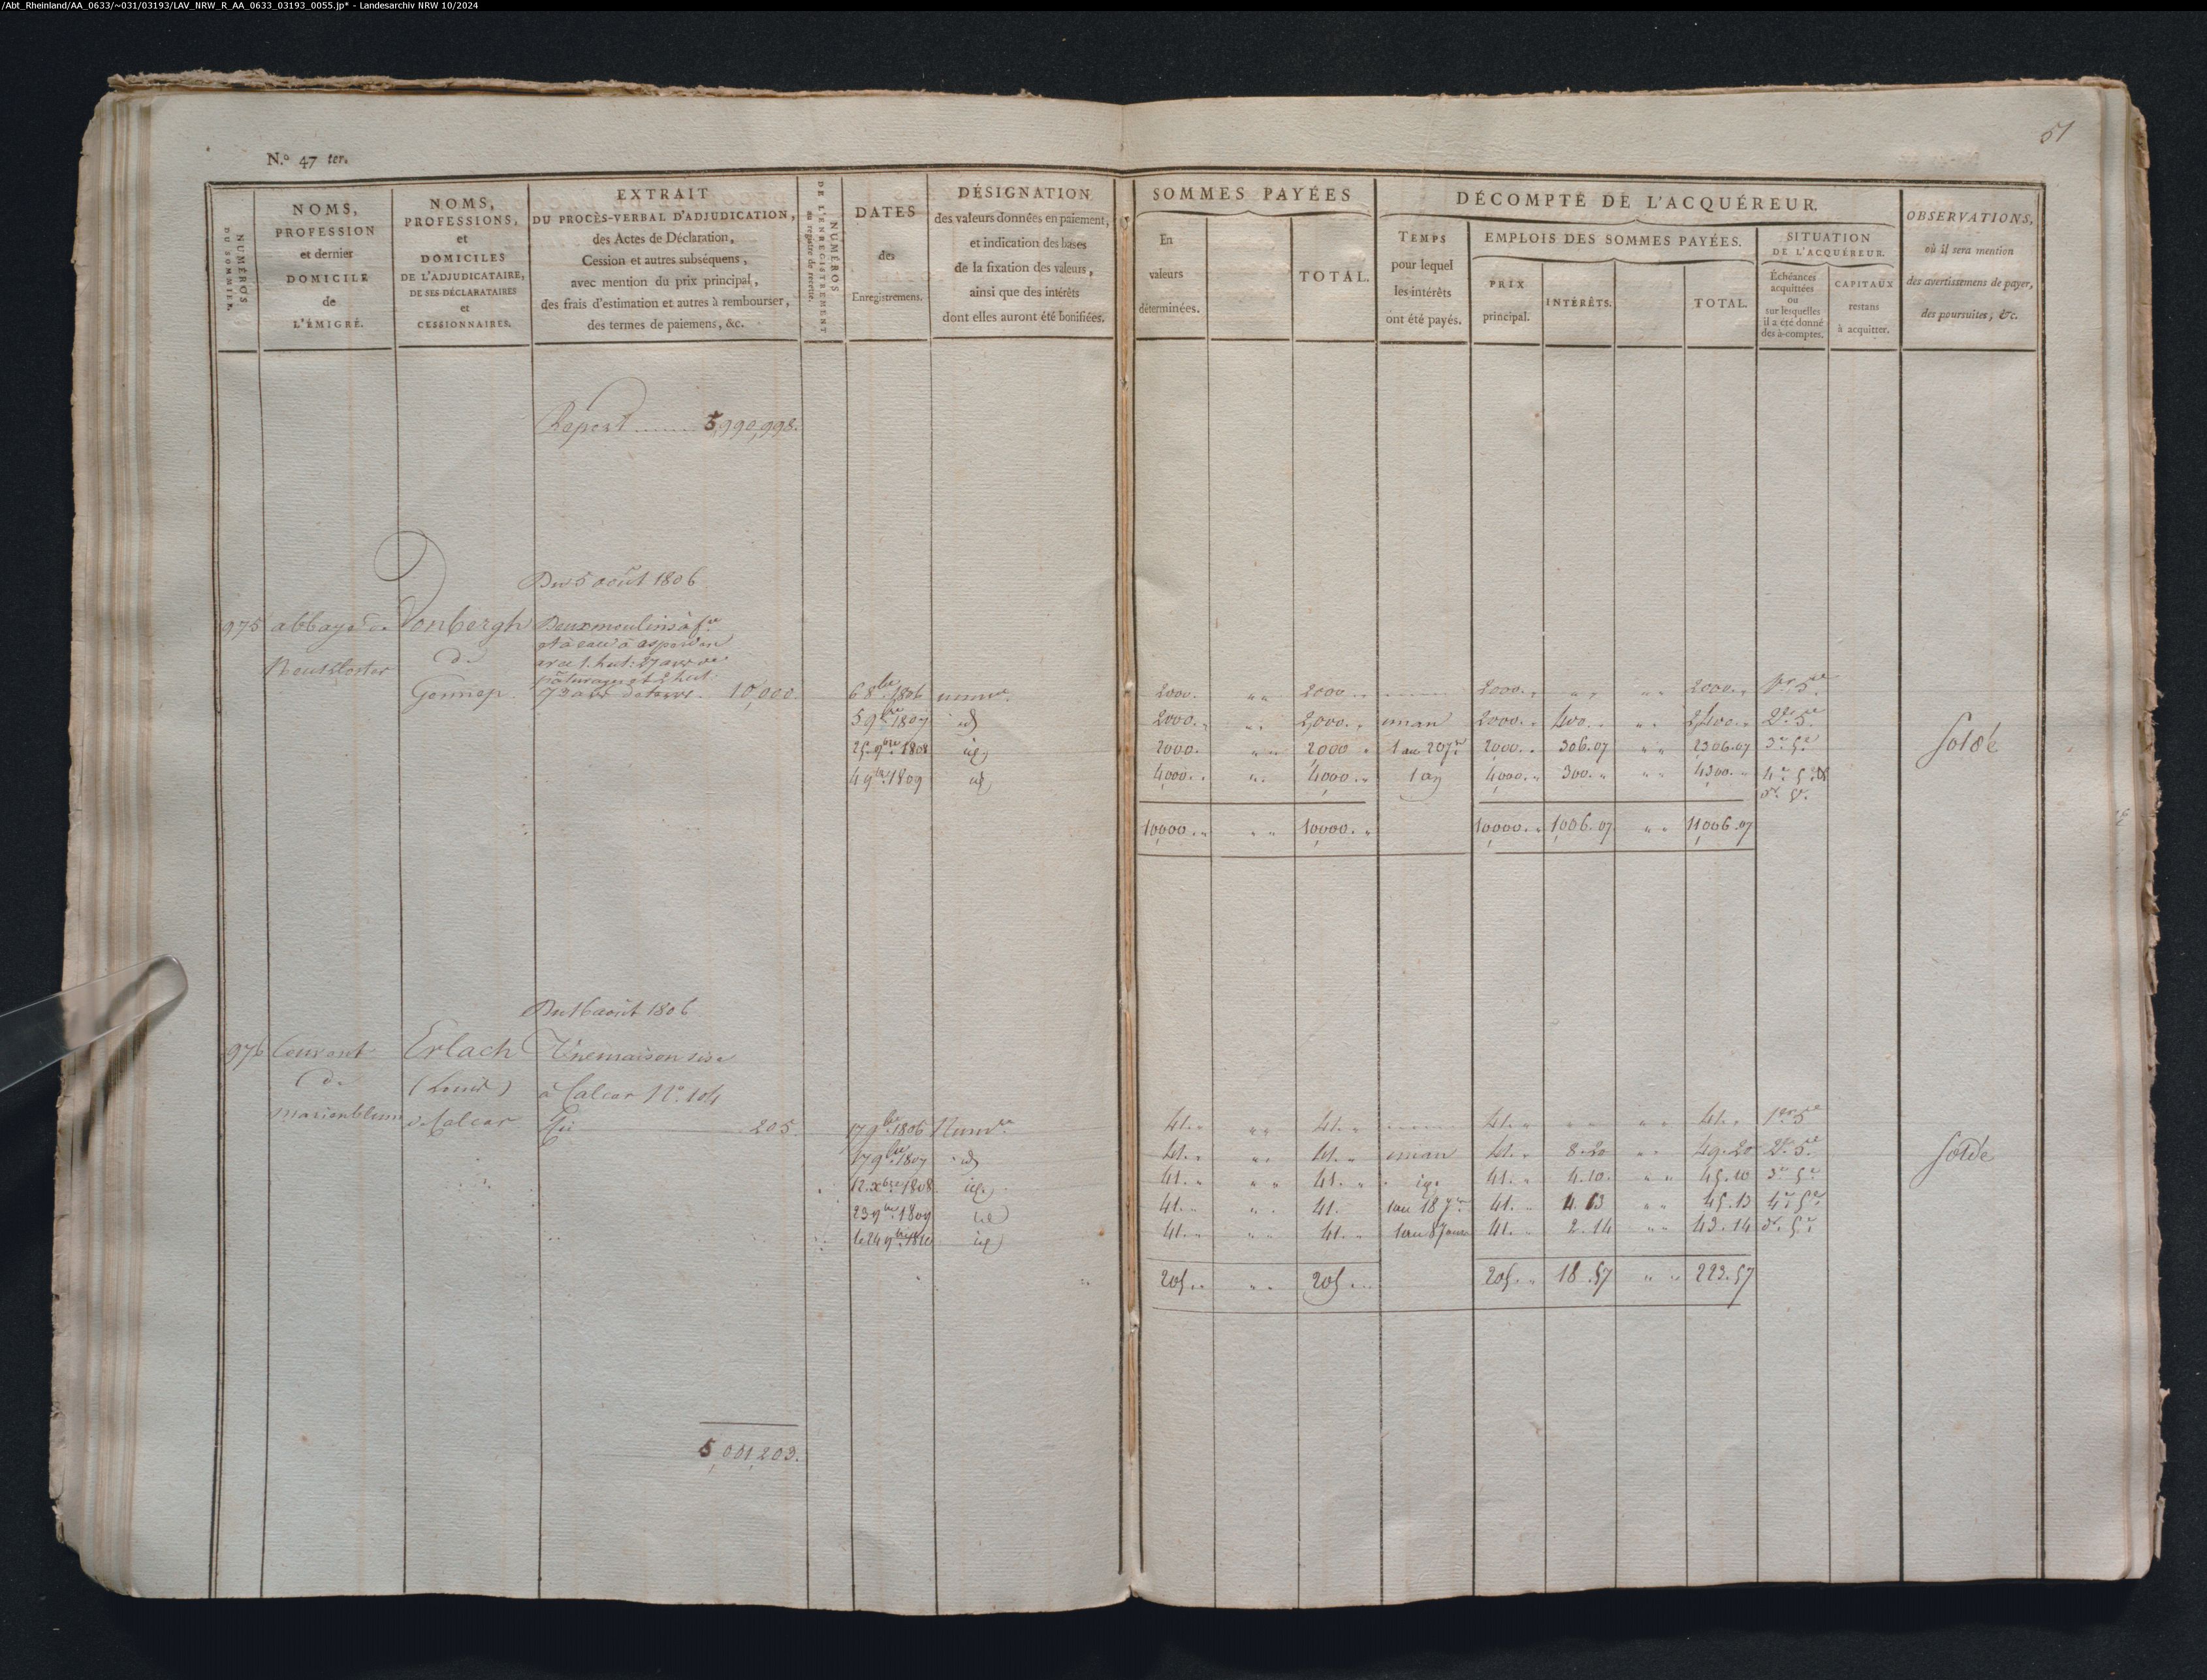
Het oorspronkelijke register Landesarchiv NRW, AA 0633/3193, scan 0055, post 975 is in deze ronde opnieuw rechtstreeks bekeken. Het noemt Vanbergh te Gennep, de verkoop van 5 augustus 1806 en een hoofdsom van 10.000 francs. De afrekening sluit op 10.000 francs hoofdsom plus 1.006,07 francs rente, samen 11.006,07 francs. In de opmerkingenkolom staat Soldé. De betaalregels lopen tot 1809. [1]
Soldé betekent hier: voldaan of afgerekend. Het is geen aantekening dat de molen werd verkocht. De bekende aankoop en afrekening worden niet als nieuwe historische vondst gepresenteerd; nieuw in deze aanvulling is hun gerichte beoordeling voor de verliesvraag.
Deze post geeft geen steun aan de eenvoudige verklaring dat de oorspronkelijke koopsom onbetaald bleef. Hij bewijst niet uit welke middelen de betalingen kwamen, of er particuliere leningen waren, of later schulden ontstonden. Evenmin bewijst de doorlopende rekeningnaam dat Peter tot 1809 ononderbroken eigenaar bleef: een afzonderlijke overdracht of rechtsopvolging zou elders kunnen zijn vastgelegd. Een strikte ondergrens “verlies pas na 1809” kan dus niet uit deze rekening alleen worden afgeleid.
De aankoop van het Viller-complex is bewezen. De gelijkstelling van de koper P. v. d. Bergh uit Gennep met Peter, echtgenoot van Elisabeth van Dinte(n), blijft overeenkomstig de jongste persoonscontroles STERK-WAARSCHIJNLIJK. Deze ronde verhoogt die status niet. De dagen en maandafkortingen van de betaalregels worden hier niet tot nieuwe, precieze betaaldatums verheven.
2. De Nederlandse molens verklaren zijn latere omgeving
De op 18 oktober gecontroleerde Nederlandse titelakten leveren een concrete familiecontext voor Peters latere activiteiten. Zij bewijzen geen overdracht van Viller. [2–4]
| Bron | Wat vaststaat | Betekenis voor Viller |
|---|---|---|
| 17 mei 1832 BHIC 7048/31, akte 134 | Peter en Elisabeth treden op bij de nalatenschap van Mathijs van Dinte; Peter is molenaar te Oeffelt. | Een woon- en beroepsanker. Geen datum waarop hij Viller verkocht. |
| 4 en 18 oktober 1834 BHIC 7048/36, akten 168 en 172 | Familieverkoop door Arnoldus van Dinte, Elisabeth met Peter, en Mechtilda met Johannes Gerrits. Peter heet korenmolenaar te Oeffelt. Bij de finale verkoop handelen Elisabeth en Mechtilda gezamenlijk; zij betalen voor Arnoldus’ derde aandeel, omdat twee derde al hun eigendom was. | Concrete verwerving binnen de familie Van Dinte van Nederlands molenbezit; geen verklaring voor het einde van Viller. |
| 23 juli 1838 BHIC 7048/45, akte 199 | Elisabeth en medebetrokkenen verbinden een waterkorenmolen bij Vierlingsbeek/Maashees voor een lening van ƒ 1.300 tegen 5% rente. | Het onderpand is een andere molen. De akte dateert na Peters overlijden en bewijst geen Viller-schuld of executie. |
| 30 mei 1844 BHIC 7048/51, akte 62 | Verdeling tussen de zijde Gerrits/Mechtilda en de zijde Van den Berg. De Vierlingsbeekse graanmolen komt aan de familiezijde van Elisabeth en haar kinderen; de Oeffeltse windmolen aan Gerrits/Mechtilda. | Voortzetting en verdeling van Nederlands bezit. Geen datum van beëindiging van Viller-bezit. |
De akte van 1834 noemt Mathijs als broer in de erfgenamencontext en verwijst voor de Vierlingsbeekse molen naar diens domeinaankoop van 20 juni 1828. De akte van 1828 zelf is hier niet gelezen. De oudere websitegenealogie waarin Mathijs als vader van Elisabeth verschijnt, wordt daarom niet gebruikt om de verwerving te reconstrueren. [2]
De betrokkenheid bij deze Nederlandse goederen maakt een overgang van werkkring begrijpelijk. Het blijft echter mogelijk om elders te wonen en nog eigenaar van Viller te zijn. Een verhuizing mag daarom niet worden omgezet in een verkoopdatum.
3. Herlezing van Elisabeths nalatenschap uit 1857
Vier bestaande afbeeldingen uit het familiearchief zijn rechtstreeks gelezen: foto-ID’s 176–179. Het zijn geen nieuw ontdekte, externe archiefstukken. De bijschriften zijn afzonderlijk getoetst aan wat op de beelden staat. [5]
| Beeld | Document en inhoud |
|---|---|
| 176 | Renvooi van het kantoor Boxmeer aan het kantoor Gennep betreffende onroerende goederen uit Elisabeths nalatenschap. Het noemt overlijden op 24 februari 1857 en indiening van de memorie op 11 april 1857; dagregister deel 12, folio 140, nr. 850. |
| 177–178 | Memorie van aangifte, gedateerd Vierlingsbeek, 28 maart 1857. Zij noemt zeven kinderen als aangevers/erfgenamen: Hermanus, Johannes, Arnoldus, Christina, Elisabeth, Johanna en Petronella. De onroerende goederen zijn gerangschikt onder Vierlingsbeek, Oeffelt, Maashees-Overloon en Bergen in Limburg. |
| 179 | Vervolg/achterzijde van het renvooi: voor Bergen wordt een vierde aandeel in hooiland opgegeven. Dit is geen Viller-perceel. |
In de gelezen goederenopgave staat de graanwatermolen onder Vierlingsbeek. Viller wordt niet genoemd. Dat is een nauwkeurig afgebakende waarneming, geen bewijs dat er in 1838 geen Duits bezit meer was. De memorie dateert negentien jaar na Peters dood. Bovendien is een fiscale aangifte zonder onderzoek naar haar toepasselijke reikwijdte geen complete eigendomsketen van alle vroegere bezittingen.
De foto’s leveren geen verwijzing naar een Viller-verkoper, een Van-Linn-overdracht of een Viller-hypotheek. Zij bevestigen wel dat de Nederlandse molen- en grondbezittingen in de latere familieadministratie doorlopen. De onzekere geboortedatering “1799” uit de fotobijschriften is niet overgenomen als geboortedatum van Elisabeth.
Bekijk de vier oorspronkelijke nalatenschapsbeelden
Correctie van documentsoort: foto 45 draagt het bijschrift “memorie van successie overlijden Petrus van den Bergh 1838”, maar het beeld is een uittreksel uit het overlijdensregister van Vierlingsbeek, jaar 1838, akte 4. Het bevat geen inventaris van zijn vermogen. Het overlijden was al uit de oorspronkelijke overlijdensakte gecontroleerd; deze herlezing voegt vooral een noodzakelijke broncorrectie toe. Zij verandert het historische beeld of bijschrift op de website niet. [6]
Bekijk het overlijdensuittreksel dat als successiememorie was aangeduid
4. De Van-Linn-veiling is geen bewijs van Peters faillissement
De al gecontroleerde advertentie van 3 maart, gepubliceerd 4 maart 1848, verbindt de weduwe J.W. van Linn met de houtzaagmolen te Viller bij Kessel. Dit is een rechtstreeks bedrijfsverband, nog geen zelfstandig eigendomsbewijs. [7]
De advertentie van 8 december 1849 kondigt voor 9 januari 1850 een veiling aan in de zaak van Linn ./. van Linn, op grond van uitspraken van 7 juli en 13 oktober 1849. Het betreft een gerechtelijke verdeling binnen de familie Van Linn. Kavel 4 combineert een waterkorenmolen te Kessel, zaag- en oliemolen te Nergena en grond in Hommersum. De koppeling van dit samengestelde kavel aan Viller is sterk waarschijnlijk; de advertentie noemt de molen niet bij die naam. [7]
Die advertentie noemt Peter niet als schuldenaar. Zij ligt bijna twaalf jaar na zijn overlijden. Het bedrag van 10.546 taler is een taxatie van kavel 4, geen vastgestelde koopsom. Een aangekondigde veiling is evenmin bewijs van een werkelijk gehouden verkoop of een gunning aan Mathysen.
5. Wat kunnen we nu dateren?
| Datum | Bewijs en begrenzing |
|---|---|
| 5 augustus 1806 | Aankoop Viller door P. v. d. Bergh uit Gennep bewezen; persoonskoppeling aan het gezin Peter × Elisabeth sterk waarschijnlijk. |
| 1809 | Laatste betaaljaar in de voldane aankooprekening. Geen verkoopdatum en op zichzelf geen bewijs van ononderbroken eigendom tot dat jaar. |
| 1815 | Peter wordt molenaar te Vilder genoemd; de akte betreft pacht van de Oeffeltse windmolen. |
| 5 november 1821 | Letterlijke plaatsvorm: “Vilderen Provincie Limburg”; Peter is gehuwd met Elisabeth. De geografische spanning blijft open. Niet stilzwijgend behandelen als zeker Viller-eigendom in 1821. |
| 1832 en 1834 | Peter is molenaar te Oeffelt. De akten documenteren Nederlandse familiegoederen. Geen bewijs van vervreemding van Viller. |
| 5 februari 1838 | Overlijden te Vierlingsbeek. Niet vastgesteld of Viller toen nog tot zijn vermogen behoorde. |
| 1848–1849 | Van Linn is primair met Viller-exploitatie verbonden; het veilingkavel van de Van-Linn-verdeling is sterk waarschijnlijk Viller. De datum waarop het complex in die familie kwam ontbreekt. |
Het brede onderzoeksvenster blijft vanaf de aankoop van 1806 tot de Van-Linn-fase van 1848–1849. Dit is een zoekvenster, geen bewezen interval tussen twee volledig vastgestelde eigendomstitels. Binnen dat venster verdienen de jaren waarin Peter van Vilder naar de Nederlandse molenwereld verschuift bijzondere aandacht. Een enger verkoopvenster, bijvoorbeeld 1821–1834, is vooralsnog alleen een onderzoekskeuze.
Drie verklaringen blijven open: verkoop of andere overdracht tijdens Peters leven; vervreemding door zijn erfgenamen na 1838; of een keten met een tussenliggende eigenaar. Gedwongen verkoop blijft mogelijk als hypothese, maar heeft in de gelezen stukken geen positieve onderbouwing.
6. De beslissende vervolgcontrole
Eerste prioriteit: terugzoeken vanuit de Van-Linn-titel. Bij het Bedingungsheft en de Vorakten van de aangekondigde veiling door notaris Schüller te Goch op 9 januari 1850 moet specifiek worden gezocht naar Erwerbstitel, früherer Eigentümer, Erwerbsdatum en verwijzingen naar eerdere akten. Dit bestaande veilingdossier is nu vooral van belang voor de vraag hoe Van Linn eigenaar werd, niet alleen voor de vraag wie in 1850 koper was.
Daarnaast kan het oorspronkelijke Hommersum-Flurbuch omstreeks 1832 (BR 0143/7021) helpen het molenperceel en de toen geregistreerde rechthebbende vast te stellen. Aansluitend zijn de al bekende mutatiereeksen BR 0143/7015, 7016 en 7017 relevant. Het samengestelde molencomplex vraagt controle van Kessel, Hommersum en de in 1849 gebruikte aanduiding Nergena; een vaste beperking tot “Hommersum, Flur 1” is onvoldoende zolang het historische perceel niet is vastgesteld.
Voor de verliesvraag zijn minimaal nodig: de datum van de rechtshandeling, naam en rol van Peter of zijn erfgenamen, de rechtsgrond (koop, verdeling, executie of anders), en een ondubbelzinnige beschrijving van het Viller-complex. Alleen een eigenaarnaam op een latere kaart kan dat niet leveren.
Bronnen en leesdekking
- Oorspronkelijke koopafrekening: Landesarchiv NRW, AA 0633/3193, scan 0055, post 975. Volledig bronbeeld · Catalogus. Opnieuw visueel gelezen op naam, verkoopdatum, bedragen, betaaljaren en afsluiting. Bekend uit VILLER_VERVOLGRONDE_17-10-2026_ADD_ONLY.pdf, p. 9; dat verslag is voor deze passage opnieuw gelezen.
- Nederlandse titelketen: VILLER_BEWIJSCONTROLE_18-10-2026_ADD_ONLY.pdf, in deze ronde opnieuw gelezen. Daarin oorspronkelijke controle BHIC 7048/36, akten 168 en 172; 7048/51, akte 62; 7130/45, akten 41 en 47. Deze oorspronkelijke akten zijn in deze ronde niet opnieuw integraal geopend. De memorie uit 1857 is een andere bron dan de verkoopakten uit juni 1857.
- Hypotheek 1838: VILLER_UITBREIDING_1812_TWEE_GEZINNEN_18-10-2026_ADD_ONLY.pdf, p. 9, opnieuw gelezen. Oorspronkelijke vindplaats BHIC 7048/45, akte 199, scans 0231 rechts–0233 links; eerder op beeld gecontroleerd. De akte is hier niet opnieuw integraal getranscribeerd.
- Gezins- en woonplaatsankers: OVERDRACHT_NIEUWE_CHAT_VILLER_18-10-2026.txt en VILLER_VERDIEPING_GENNEP_1817_1838_18-10-2026_1028_ADD_ONLY.pdf, relevante passages gelezen. BHIC 7127/29, akte 99 (1821); 7048/31, akte 134 (1832); 21/1294, akte 34 (familieraad 1838); 50/8423, akte 4 (overlijden). Geen nieuwe algemene eigendomsclaims ontleend aan deze familieakten.
- Nalatenschap 1857, beelden in het familiearchief: foto 176, foto 177, foto 178, foto 179. Vier beelden op persoon, documentsoort, datums, erfgenamen en geografische goederenrubrieken gelezen. Geen volledige diplomatische transcriptie van alle cijfers, randnotities en handtekeningen. De originele archieftoegang en inventaris-/memorienummers achter deze familiekopieën zijn niet zelfstandig vastgesteld; zichtbare registratienummers zijn geen verzonnen archiefsignaturen.
- Overlijdensuittreksel: foto 45, rechtstreeks gelezen op titel, jaar, aktenummer en overlijdensgegevens. Het bijschrift is geen bewijs van documentsoort.
- Van-Linn-bronnen: Wochenblatt Cleve, 4 maart 1848; idem, 8 december 1849, vijfde digitalisaatpagina. Oorspronkelijke beelden reeds gecontroleerd in de voorafgaande onderzoeksronden van 18–19 oktober. De veilingstukken en rechterlijke vonnissen zelf zijn niet ingezien. Zie de bestaande aanvullingen VILLER_VAN_LINN_VEILING_1850_19-10-2026_ADD_ONLY.html en VILLER_VAN_LINN_BOEDEL_EN_RECHTBANK_19-10-2026_ADD_ONLY.html.
- Kadaster: BR 0143/7021, bestaande catalogusroute; geen oorspronkelijke bladen gelezen. De openbare Kessel-Flurbuch-PDF en Hommersum-PDF zijn herkend als latere bijgewerkte registers. Kessel p. 1–2 en Hommersum p. 1 zijn visueel herbekeken. Een OCR-poging over 77 Kessel-pagina’s gaf geen bruikbare nieuwe titelketen; dat is geen volledige visuele controle en geen uitsluiting van informatie. Deze online PDF’s zijn niet gelijkgesteld aan het Flurbuch omstreeks 1832.
Aanvullende catalogus- en webzoekingen op Viller, Vanbergh, Van Linn, Niers-molens en kadastertermen brachten in deze ronde geen nieuwe concrete overdrachtsakte aan het licht. Geen zoekresultaat is behandeld als bewijs dat een akte niet bestaat. Oudere rapporten zijn gericht gebruikt en met de actuele aanvullingen vergeleken; het gehele R/MC/V-corpus is niet opnieuw integraal gelezen. Er zijn geen archiefverzoeken verzonden of stukken besteld.
Dit verslag is een afzonderlijke aanvulling. Eerdere rapporten, de website en het familieboek zijn niet gewijzigd. De bewijsstatus van de overdrachtsdatum en -oorzaak blijft NOG TE CONTROLEREN.
Volledig afrekenblad en bestandscontrole
| Bronbestand | SHA-256 |
|---|---|
| 3193_0055.jpg | ad11823a6b53db5ed2c14871c4df73760020ec33d6c1e24f891b6c1541defa04 |
| peter1838_foto45.jpg | 3f5e72ed2d28a2516eff76f4ee1bc0a5c6befeba6de21f76534c51d13ea4ada0 |
| nalatenschap1857_176.jpg | f6038005db61e6103f1143a0985ac5e4e7bb2bd61305b8d0896f934321e4937a |
| nalatenschap1857_177.jpg | c04924ed3a5da0dc26437c627c6a893654ba393150294d6f42945288122efbaa |
| nalatenschap1857_178.jpg | 45d2ad4db7ff2eea305276260298574db591fd18d50c8d23f7d88e668a43e004 |
| nalatenschap1857_179.jpg | 5877794389ad077780c67ab3843c6277dd9bbb3c2319a875643961caa3a61049 |